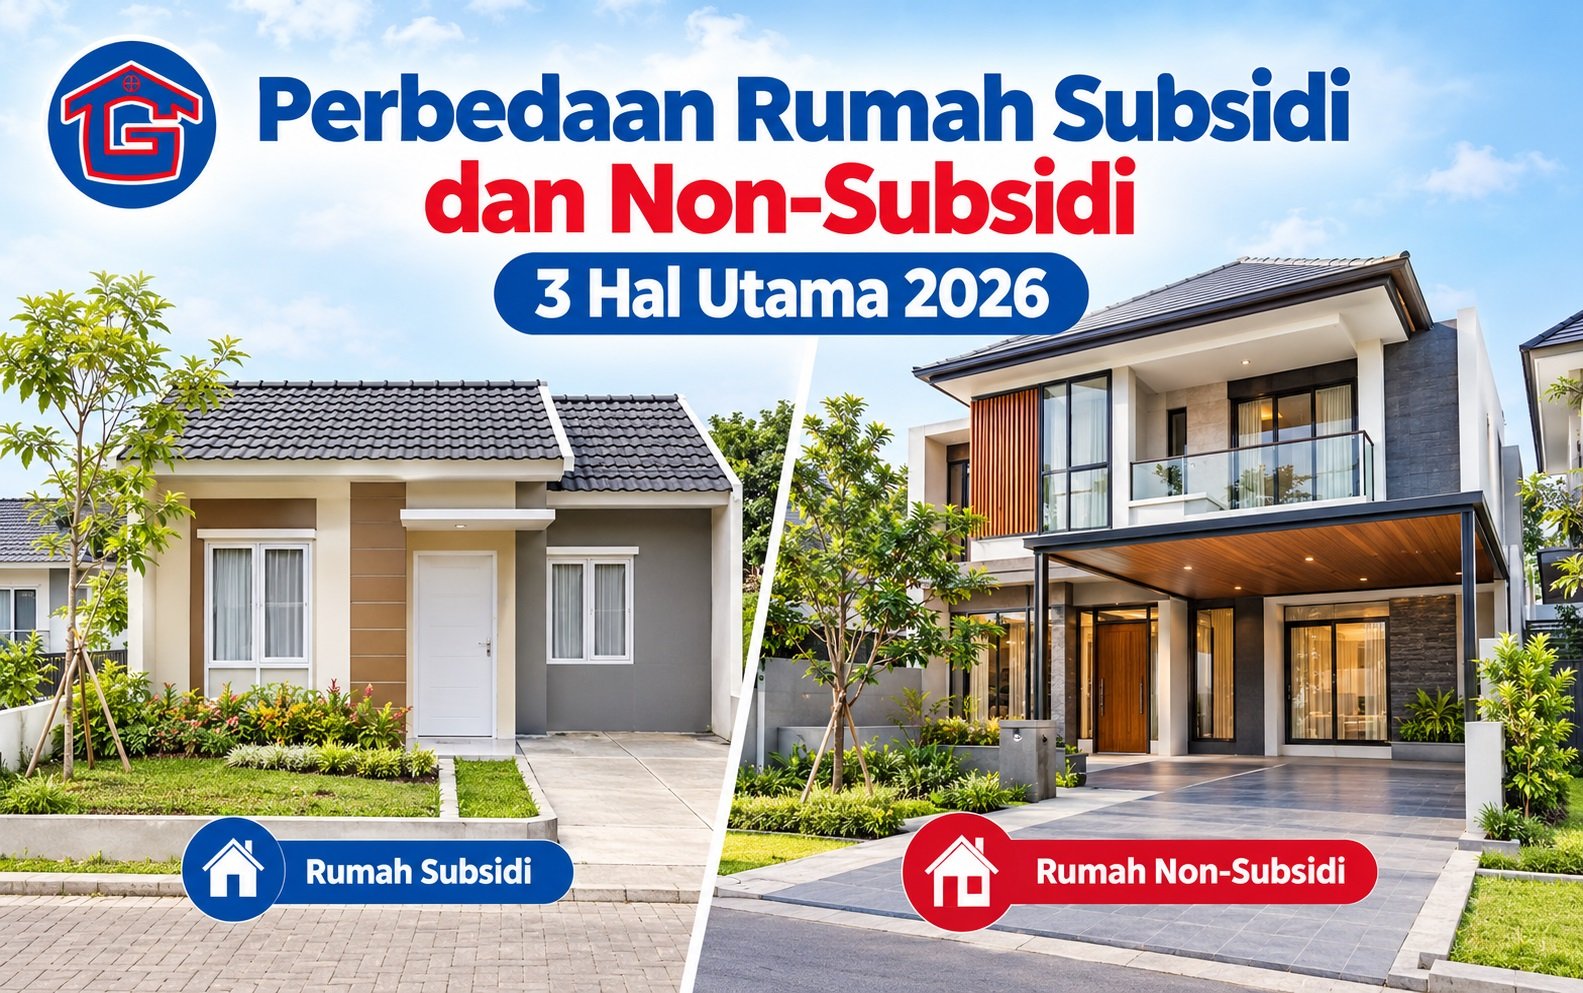

Perbedaan utama rumah subsidi dan non-subsidi ada pada tiga hal: siapa yang berhak membeli dan bagaimana pembiayaannya, harga serta ukuran dan lokasinya, dan spesifikasi serta aturan kepemilikannya. Rumah subsidi dibeli lewat KPR FLPP dengan bunga tetap 5%, uang muka mulai 1%, dan bebas PPN, tetapi hanya untuk masyarakat berpenghasilan rendah (MBR) yang memenuhi syarat, dengan harga dan ukuran yang dibatasi. Rumah non-subsidi dijual dengan harga pasar tanpa batas penghasilan, tetapi memakai bunga dan uang muka komersial.
Kawasan seperti BSD City dan Gading Serpong didominasi rumah non-subsidi: listing kami di BSD berada di kisaran Rp1,3–1,65 miliar dan di Gading Serpong Rp1,6–3,5 miliar, jauh di atas batas harga subsidi. Lihat unit nyata di daftar rumah Madrid Properti. Syarat dan langkah pengajuan rumah subsidi dibahas terpisah di panduan membeli rumah subsidi; artikel ini membandingkan keduanya.
Ringkasan perbandingan
| Aspek | Rumah subsidi (KPR FLPP) | Rumah non-subsidi |
| Siapa yang berhak | MBR yang memenuhi syarat penghasilan dan belum memiliki rumah | Siapa pun yang lolos penilaian bank atau developer |
| Bunga | Tetap 5% untuk rumah tapak | Ditentukan bank; sering tetap di awal lalu mengambang |
| Uang muka | Mulai 1% | Ditentukan bank dan produknya |
| Tenor | 20 tahun pada ketentuan lama; hingga 40 tahun telah disetujui | Ditentukan bank |
| PPN | Dibebaskan | Mengikuti ketentuan yang berlaku, terutama pada unit baru |
| Harga | Dibatasi pemerintah (Rp166–240 juta tergantung wilayah) | Harga pasar |
| Ukuran | Luas lantai 21–36 m² menurut aturan 2023 | Bebas, sesuai pasar |
| Lokasi | Umumnya di pinggiran kota | Beragam, termasuk kawasan mapan |
| Penjualan kembali | Ada masa pembatasan menyewakan atau mengalihkan | Bebas, mengikuti pasar |
Perbedaan 1: siapa yang berhak dan bagaimana pembiayaannya
Rumah subsidi hanya untuk warga negara Indonesia yang belum memiliki rumah dan belum pernah menerima bantuan pembiayaan perumahan, dengan penghasilan di bawah batas Permen PKP 5/2025. Di Jabodetabek batasnya Rp12 juta per bulan untuk lajang dan Rp14 juta untuk yang menikah. Pembiayaannya lewat KPR FLPP: bunga tetap 5% sepanjang tenor, uang muka mulai 1%, dan asuransi biasanya sudah termasuk dalam skema.
Rumah non-subsidi tidak punya batas penghasilan, tetapi bukan berarti tanpa seleksi. Bank tetap menilai penghasilan, riwayat kredit, dan nilai agunan, dan developer atau pemilik menentukan syarat transaksinya. Bunga dan uang muka mengikuti kebijakan bank dan berubah mengikuti pasar. Sebagai gambaran kondisi 2026, BI-Rate ditahan di 5,75% pada Oktober 2026, rata-rata bunga kredit perbankan tercatat 8,81% pada Juni 2026, dan beberapa bank besar mencantumkan bunga mengambang KPR sekitar 13% (Kontan).

Perbedaan bunga membuat cicilan per pinjaman sangat berbeda. Untuk setiap Rp100 juta pinjaman bertenor 20 tahun, cicilan sekitar Rp0,66 juta pada bunga 5%, Rp0,90 juta pada bunga 9%, dan Rp1,17 juta pada bunga 13%. Itu ilustrasi hitungan, bukan penawaran bank. Karena itu pahami cara kerja bunga mengambang dan tenor sebelum memilih KPR non-subsidi, serta tahapan pengajuannya di proses KPR bank.
Perbedaan 2: harga, ukuran, dan lokasi
Harga. Harga rumah subsidi dibatasi pemerintah per wilayah, Rp166–240 juta menurut Kepmen PUPR 689/KPTS/M/2023, dengan Rp185 juta sebagai contoh untuk Jabodetabek menurut simulasi detikProperti. Harga non-subsidi ditentukan pasar dan penjual, sehingga selisihnya bisa belasan kali lipat di kawasan seperti BSD City.
Ukuran. Aturan 2023 membatasi luas lantai rumah subsidi 21–36 m² dan luas tanah 60–200 m². Pada 2025 Kementerian PKP membahas draf yang memperkecil batas minimal menjadi 18 m² (lantai) dan 25 m² (tanah) untuk kawasan perkotaan; statusnya perlu Anda cek ke BP Tapera. Rumah dengan ukuran kecil biasanya dirancang untuk dikembangkan bertahap; konsepnya ada di membangun rumah tumbuh.
Lokasi. Rumah subsidi umumnya berada di pinggiran kota karena batas harga tanah dan bangunan. Pejabat Kementerian PKP sendiri menyebut selama ini rumah subsidi kebanyakan ada di daerah pinggiran. Non-subsidi tersedia di berbagai lokasi, termasuk kawasan mapan. Jika waktu tempuh penting bagi Anda, ukur sendiri pada jam berangkat; kata “dekat” di iklan tidak memberi angka.
Untuk rumah non-subsidi dengan harga paling terjangkau di sekitar BSD City, mulai dari daftar perumahan harga terjangkau di Tangerang Selatan atau cara menemukan rumah murah di BSD.
Perbedaan 3: spesifikasi dan aturan kepemilikan
Spesifikasi. Rumah subsidi dibangun dengan batas harga dan ukuran, sehingga desain dan material cenderung sederhana. Itu bukan berarti kualitasnya otomatis buruk atau rumah non-subsidi otomatis baik: mutu bergantung pada developer, pengawasan, dan kondisi proyek. Minta spesifikasi tertulis, bandingkan dengan unit contoh, dan periksa unit sebelum serah terima. Hal ini berlaku untuk keduanya; rumah second juga punya pertimbangan sendiri di memilih rumah baru atau bekas.
Fasilitas. Jangan berasumsi. Fasilitas bergantung proyek, bukan status subsidi. Tanyakan apa yang benar-benar tersedia dan kapan dibangun.
Aturan kepemilikan. Rumah subsidi terikat ketentuan program; aturan umumnya membatasi menyewakan atau mengalihkan rumah dalam jangka waktu tertentu (sebagian sumber menyebut 5 tahun), jadi tanyakan batasannya sebelum akad. Rumah non-subsidi bebas dijual atau disewakan, dengan harga mengikuti pasar. Soal renovasi, rencanakan dengan cermat agar tidak sia-sia; contoh jebakannya ada di renovasi rumah yang pemborosan uang.
Keuntungan dan kekurangan
| Rumah subsidi | Rumah non-subsidi | |
| Keuntungan | Bunga tetap 5%, uang muka mulai 1%, bebas PPN, cicilan ringan | Pilihan lokasi, ukuran, dan desain lebih luas; bebas dijual atau disewakan |
| Kekurangan | Syarat penghasilan dan kepemilikan, ukuran kecil, lokasi umumnya jauh, ada pembatasan menyewakan atau mengalihkan, kuota terbatas | Harga lebih tinggi, bunga dan uang muka komersial, cicilan bisa berubah bila bunga mengambang |
Konteks mengapa subsidi ada dan seberapa besar kebutuhannya dibahas di backlog dalam industri properti.
Mana yang cocok untuk siapa
| Situasi | Jalur yang lebih relevan | Alasan |
| Penghasilan di bawah batas zona, belum punya rumah, anggaran terbatas | Rumah subsidi | Cicilan ringan dan uang muka kecil |
| Penghasilan di atas batas, atau sudah punya rumah | Non-subsidi | Tidak memenuhi syarat subsidi |
| Butuh lokasi dekat tempat kerja di kawasan mapan | Non-subsidi | Unit subsidi umumnya di pinggiran |
| Ingin ruang dan desain lebih leluasa | Non-subsidi | Ukuran subsidi dibatasi |
| Pembeli pertama yang masih ragu | Hitung keduanya | Bandingkan cicilan dan total biaya |
Bila ini pembelian pertama, baca urutannya di panduan membeli rumah pertama kali. Untuk rencana dana awal non-subsidi, lihat menabung 3 tahun untuk membeli rumah.
Pertanyaan yang sering diajukan
Apa perbedaan utama rumah subsidi dan non-subsidi?
Siapa yang berhak membeli dan pembiayaannya (FLPP dengan bunga tetap 5% dibanding KPR komersial), harga serta ukuran dan lokasinya, dan aturan kepemilikannya.
Apakah rumah non-subsidi tidak punya syarat sama sekali?
Tidak ada batas penghasilan seperti subsidi, tetapi bank tetap menilai penghasilan, riwayat kredit, dan agunan, dan developer menentukan syarat transaksinya.
Apakah rumah subsidi pasti berkualitas rendah?
Tidak ada dasar untuk menyimpulkan itu. Harga dan ukurannya dibatasi, sehingga desainnya sederhana, tetapi mutunya bergantung pada developer dan pengawasan. Periksa spesifikasi dan unit sebelum serah terima.
Apakah rumah subsidi bisa dijual atau disewakan?
Ada pembatasan dalam jangka waktu tertentu menurut aturan program. Tanyakan ketentuan yang berlaku pada akad Anda.
Mana yang lebih murah, subsidi atau non-subsidi?
Rumah subsidi lebih murah dalam harga dan bunga, tetapi lokasi dan ukurannya terbatas. Bandingkan cicilan per Rp100 juta pinjaman dan total biaya, bukan hanya harga.
Ingin membandingkan dengan unit nyata?
Kirim kisaran harga dan lokasi yang Anda incar lewat halaman kontak Madrid Properti, lalu minta agen menyaring listing non-subsidi yang cicilannya sesuai anggaran Anda.
Artikel ini berisi informasi umum, bukan nasihat hukum atau keuangan. Ketentuan subsidi, harga, dan bunga dapat berubah; konfirmasikan ke BP Tapera, bank, dan developer.